盘面刚开就有戏,半导体主线冲高回落之后真正扛住场子的还是存储和光模块两条硬骨头,磷化铟衬底更是被资金死死盯住。云南锗业半年三倍这件事已经把整条产业链的赚钱效应彻底点燃。
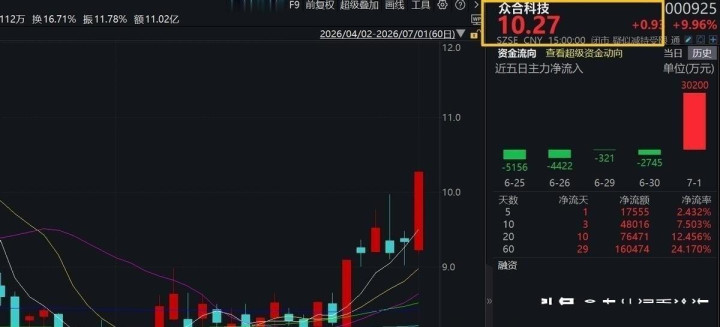
翻遍龙虎榜和公告之后,一家股价才10元出头、市值不到70亿的小票浮出水面,磷化铟叠加800G光芯片的双重身份让它从冷门直接变成了盘中焦点。行情坐标先摆清楚。
存储超级周期这块,摩根大通新研报讲得很硬,全球存储TAM要从2025年的2140亿美元冲到2028年的1.68万亿美元,DRAM单项2028年就奔1.23万亿美元去,CPU升级换代是新加进来的催化剂。
存储涨、光模块涨、算力硬件全都在涨,这种量价齐升的味道在A股不多见,中小市值弹性股就是主力最喜欢的猎物,磷化铟这条支线恰好卡在AI光互联最缺料的位置,谁掌握衬底谁就有话语权。磷化铟缺到什么程度?
Omdia和Yole两份报告摆在这里,2025年全球衬底需求约200到210万片,真正合规产能只有60到70万片,缺口拉到七成以上;2026年需求还要跳到260到300万片,产能只勉强扩到75万片左右,缺口不但没补上反而拉大。
英伟达自己给的预测更狠,2026到2030年磷化铟晶圆需求要暴涨约20倍。这个数字放任何原材料赛道都是核弹级别,何况磷化铟本来就被日本住友、美国AXT这些国际巨头掐着脖子。
为什么必须磷化铟,硅片和砷化镓都不能替?磷化铟是铟和磷组成的III-V族化合物半导体,电子迁移率高、直接带隙、光电转换效率碾压硅基,做800G甚至1.6T光模块的光芯片以及5G毫米波射频器件几乎绕不开。
硅材料在光通信上物理特性天然吃亏,砷化镓在长波段又干不过磷化铟。全球AI数据中心一放量,磷化铟就被抢成期货式的稀缺资源,供应商顺势提价,产业链利润集中往上游走。
国内6英寸磷化铟衬底国产化率连5%都不到,是典型的卡脖子环节,云南锗业跑出3倍本质上就是资金在赌国产替代的确定性和稀缺性溢价。
传统业务提供稳定现金流,但真正让主力眼睛发亮的不是信号灯,是那颗闷声不响布下的泛半导体棋子。
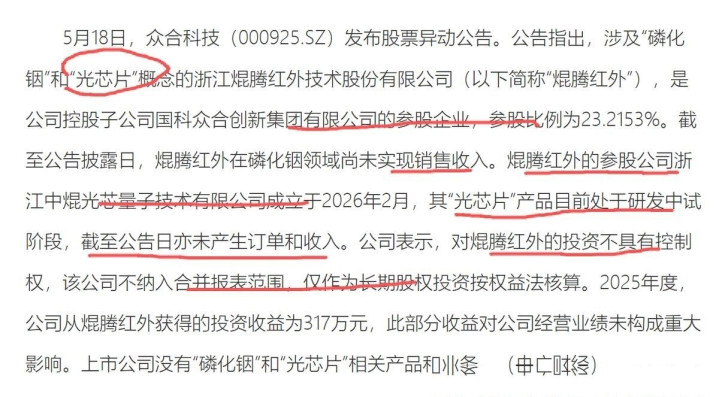
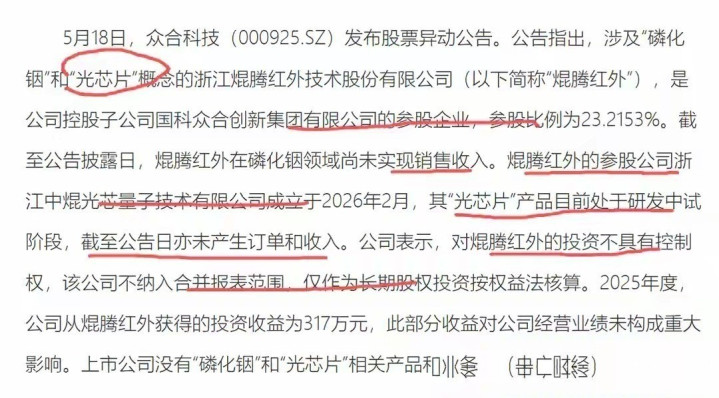
公司通过控股子公司国科众合间接持有浙江焜腾红外23.2153%股权,焜腾红外正是国内少数具备磷化铟、砷化镓两大III-V族主材料研发和量产能力的企业,产品直接对标VCSEL、DFB、EML几类高端光芯片,全部可以打进光模块和数据中心核心供应链。
2026年2月,焜腾红外和深圳中科光芯合资成立中焜光芯,双方摆明车马做高端光电子芯片和光模块的全产业链IDM平台。
中科光芯是国内做半导体激光器光芯片的头部玩家,产品覆盖VCSEL/DFB/EML全系列,卡在800G光模块最需要突破的芯片环节上,这个合作不是简单的1+1,而是产业链的垂直打通。
除了光芯片,这家公司还有两条隐藏赛道。第一条是算力租赁,以庆阳时空大数据云中心为核心搭建全国算力网络,总规模规划2000P,庆阳本身就是"东数西算"节点,电价便宜、气候适宜,做智算中心成本优势明显。
第二条是商业航天,通过子公司辰极数智做MBSE建模仿真软件和智能太空计算机,赶上千帆星座和国网星座密集组网这个窗口。
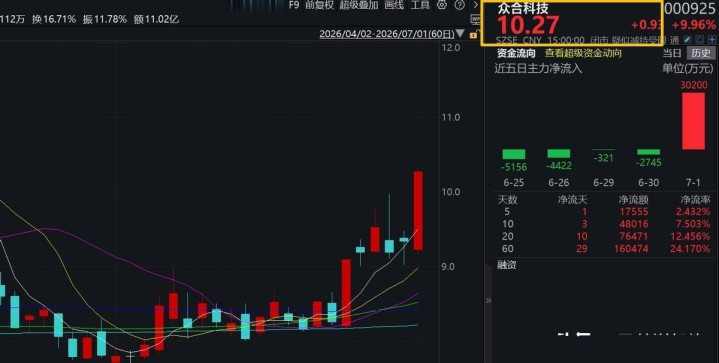
10元出头的绝对股价、不到70亿的市值,在磷化铟+光芯片+算力+商业航天这套组合面前怎么算都不算贵,主力几天爆抢3亿筹码这个动作在小盘票上是绝对的重磅信号,说明有产业资本或机构提前进场埋伏,只等一根放量长阳把趋势彻底打开。
进入2026年7月,磷化铟这条产业链又传来几个硬消息。
多重利好叠加,磷化铟+光芯片这条主线在7月依然是资金反复围猎的热点,前面提到的这只小票也在放量突破前期平台。
透过这波磷化铟和光芯片的疯狂,把镜头拉远,看看撑起这轮AI芯片盛宴的整个半导体全球供应链,到底是一个什么样的庞然大物,又脆弱到什么程度。走进四家工厂中的第一家,这里是世界上最干净的工厂之一。
多干净才算干净?一个尘埃颗粒就足以毁掉这里制造的芯片。
这样的芯片是当今最小的工业组件之一,尺寸比病毒还小,比人类头发丝的宽度还要细约5万倍。尽管芯片如此脆弱,最昂贵的芯片每颗售价却超过3万美元,据报道甚至要用装甲车运输。
它们支撑着全球经济增长的脉搏,预计到2026年芯片行业收入将迈入万亿美元级别,人工智能功不可没。人工智能正在被所有人谈论,相关领域已经从冷门话题跃升为技术中心,AI、硬件、化学、物理各个维度全面爆发。
脆弱的瓶颈同样存在,现代经济可能会因台湾地区芯片生态系统的变动而受到冲击。在风电场与运河之间,坐落着欧洲市值最高的科技公司之一ASML。
它生产的光刻工具是世界上最复杂的机器之一。ASML本身不生产芯片,而是生产制造芯片的机器,并提供其他公司无法复制的技术。
光刻是引导光线通过一系列镜子、透镜将电路图案转移到硅晶圆上的过程,以肉眼看不见的精度雕刻芯片设计。世界上最先进的芯片无论厂商是否公开承认,都在使用或即将使用ASML的机器。
为了让下一代芯片更加复杂,ASML开发出了地球上不会自然出现的一种光——EUV极紫外线。这套系统大小相当于一辆双层巴士,重量堪比一头蓝鲸,每台机器要花费客户4亿美元。
为什么要做这么大?若要以更小分辨率打印,就需要增大光路开口角度,更大的镜片才能收集更多信息;同时生产节拍要极快,承载晶圆的平台加速度可达20G,是最先进战斗机的4倍,需要大型驱动装置。
芯片越小越复杂,机器就必须越大。世界上最先进的光刻机全部来自ASML,是这条集中供应链中承压最大的超专业化环节。再看AMD这一端。
AMD设计的半导体产品正在推动前沿计算,提供可用于超级计算机的服务器,以及连接全球游戏机的网络,所有这些都需要算力和能耗支撑,而算力来自被称为晶体管的元件——纳米级的光开关,控制电流通断,以经典的0和1输出信息。
芯片无处不在,手机解锁、扫地机器人导航、咖啡机连Wi-Fi背后都是它。基础芯片被称为模拟芯片,先进芯片是处理器和显卡,而最特殊的AI芯片能在几毫秒内处理海量数据。
AMD已经把AI芯片需求转化为价值数十亿美元的新业务板块。2025年AI芯片占所有芯片销量的四分之一以上,预计到2029年将超过一半。
数据中心等AI基础设施的支出预计很快将突破万亿美元大关。对这条供应链而言只有一个问题:集中到什么程度才算过于集中?
彩球与鞭炮背后是台湾积体电路制造公司的员工年度运动会,场面看似轻松,但台积电在行业中的角色极其严肃。制造半导体是世界上最复杂的制造流程之一,创建一颗芯片就像在多个大陆上由成千上万人一起搭纸牌屋——每个人那张牌都必须精准到位。
大多数芯片设计发生在美国,原始硅片主要在日本和台湾地区,光刻机来自荷兰,零部件来自德日美等地,所有这些元素最终汇聚到主要集中在台湾地区的晶圆厂。全球九成以上最先进的芯片都由台积电生产,几乎全部出自其在台湾地区的晶圆厂。
这种高度集中意味着风险,台湾地区25年来最强的地震、新冠疫情等都可能让整个行业震动。此外台积电还处于持续数十年的地缘政治因素中心。
彭博社2026年2月的经济报告估计,若出现冲突,全球经济可能损失10万亿美元。美国方面表示这具有战略重要性,安全产业需要非常先进的耐辐射芯片,例如为卫星和飞机提供动力,因此有动力推动本国政府确保在境内生产合适类型的半导体。
中国大陆希望发展自身的芯片产业。华为是国家级技术冠军,2019年美国对华为实施制裁,切断了它获取制造所需组件的能力。
中国大陆在这一领域起步较晚,先进芯片国产化率偏低,但同时也是全球最大的芯片市场,拥有庞大消费基础。中国大陆芯片产业以保密著称,外界并不真正了解其发展水平,有传闻称一些企业正在秘密建设多家芯片工厂。
2023年华为推出的先进芯片仍以出人意料的速度和能力震惊了业界,中国大陆也已经成为全球最大的模拟芯片制造地。由于美国监管收紧,中国大陆在先进芯片领域的进展受到明显制约,ASML先进光刻机就是被禁止销售给中国大陆公司的技术之一。
中国大陆推出了500亿美元规模的芯片基金,还有阿里巴巴、腾讯等大型民营科技公司为初创企业提供支持,并正在考虑追加高达700亿美元的额外激励措施。美国这边仍在花拜登政府2022年芯片法案的资金,法案本身价值520亿美元。
1990年全球近40%的芯片在美国生产,2024年这一比例仅为约10%。美国从来不是制造半导体最便宜的地方,劳动力成本高、监管负担重,但通过补贴鼓励在境内创造更多制造业。
在距离台湾地区约7000英里之外的"硅沙漠",几年前还是一片沙漠,几年后将建成工厂小城,没有地震和洪水风险,土地便宜还有税收优惠。截至目前,台积电已承诺向亚利桑那州的晶圆厂投资1650亿美元,预计获得芯片法案66亿美元直接资助。
发明了集成电路的德州仪器也在大规模扩张。凡是插插座或使用电池的设备都很可能含有一颗TI芯片,它拥有约10万个大客户和8万种产品,做的是感测温度、管理功耗这类相对简单但基础的活。
半导体行业最需要理解的一件事是"数量经济学",TI部分芯片热销时每颗仅售几美分,但公司做出了投入600亿美元用于先进芯片制造的重大押注,从200毫米过渡到300毫米晶圆,表面积增加约2.3倍,同一片晶圆上多出成千上万颗芯片就是竞争优势。
位于德克萨斯州谢尔曼的新厂完全自动化,拥有超过24公里自动化轨道,建成后每天生产数亿颗芯片,场地面积超过512万平方英尺,相当于两座帝国大厦。几十年前芯片普遍在幕后默默运转,今天芯片实际上定义了基础设施:通信与移动、人员与安全以及人工智能。
从运行设备的芯片到制造它们的工厂,这个行业需要一场广泛的变革。面对AI的需求和不断演进的技术,世界需要对这些最基础的组件进行一次全球性重新思考。
翻翻配资提示:文章来自网络,不代表本站观点。